Finn kortet som passer deg

Betaler du hele fakturaen ved forfall, er TF Bank Mastercard vårt allround-valg i 2026 – null årsgebyr, gebyrfrie kontantuttak i utlandet, reiseforsikring og rabattprogram. Delbetaler du, bør du velge etter effektiv rente, og da er Himla og re:member gold blant de rimeligste kortene på markedet. Vil du tjene bonus på forbruket, gir Bank Norwegian valget mellom CashPoints og cashback uten årsavgift.

Viktig informasjon
  • Gebyrfritt kredittkort med reiseforsikring
    Sammenlign kort
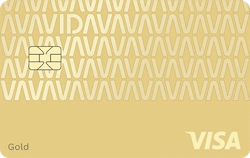
    Avida Gebyrfri Gold Avida Gebyrfri Gold
    RatingRatingRatingRatingRating
    Søk nå Annonselenke
    Solid allround-kort Kombinerer ingen årsavgift med en rekke fordeler, spesielt rettet mot reise og trygghet ved kjøp.
    Årsgebyr
    0 kr
    Maks kreditt 100 000 kr
    Effektiv rente 23,40 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      100 000 kr
    • Rente
      20,42 - 26,40 %
    • Effektiv rente
      23,40 %
    • Rentefrihet
      45 dager
    • Korttype
    • Uttaksgebyr
      0 %
    • Valutapåslag i utlandet
      1,75 %
    • Fakturagebyr
      0 kr
    • Purregebyr
      0 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      0 kr
    • Minstebeløp
      3,00 % (min 150 kr)
    • Gratis tilleggskort
      Nei
    • Krav
    • Minst 20 gammel
    • Månedlig minimumsinntekt 6 167 kr
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Ingen årsavgift
    • Reiseforsikring inkludert
    • Dealpass-rabatter
    • Brukervennlig og gebyrfritt
    • Ulemper
    • Ingen cashback eller bonusordning
    • Rentefri periode redusert til 45 dager
    Hva vi synes om kortet
    Espen Jacobsen

    Espen J. oppsummerer

    Avida Gebyrfri Gold er et solid allround-kort for deg som ønsker et enkelt kort uten årsavgift. Samtidig merkes savnet av cashback og bonusprogrammer, som tidligere var viktige fordeler hos Santander.
    Eff. rente 23,40 %, 15 000 kr o/12 mnd. Kostnad 1 780 kr. Totalt 16 780 kr.
  • Vinner av Beste reisekortet i Europa 2025
    Sammenlign kort
    Bank Norwegian kredittkort Bank Norwegian
    RatingRatingRatingRatingRating
    Søk nå Annonselenke
    Beste lojalitetskredittkort Bank Norwegian vant prisen for beste lojalitetskredittkort i Europa på Freddie Awards 2025.
    Årsgebyr
    0 kr
    Maks kreditt 150 000 kr
    Effektiv rente 24,40 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      150 000 kr
    • Rente
      21,99 %
    • Effektiv rente
      24,40 %
    • Rentefrihet
      45 dager
    • Korttype
    • Uttaksgebyr
      0 %
    • Valutapåslag i utlandet
      1,75 %
    • Fakturagebyr
      9 kr (0 kr e-faktura)
    • Purregebyr
      38 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      0 kr
    • Minstebeløp
      3,50 % (min 300 kr)
    • Gratis tilleggskort
      Nei
    • Krav
    • Minst 18 gammel
    • Ansatt
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Velg mellom CashPoints eller cashback på alle kjøp
    • Kåret til beste lojalitetskredittkort i Europa 2025
    • Lavt valutapåslag på 1,75 % ved bruk i utlandet
    • Opptil 45 dagers rentefri kreditt, også på kontantuttak
    • Ulemper
    • CashPoints kan kun brukes hos Norwegian
    • Reiseforsikringen dekker ikke egenandel ved leiebil
    Hva vi synes om kortet
    Bengt

    Bengt S. oppsummerer

    Bank Norwegian kredittkort er et av de mest populære kortene i Norge og det er ikke uten grunn. Kortet har ingen årsavgift og du kan selv velge om du vil tjene CashPoints til flyreiser eller få cashback på alle kjøp. I tillegg får du en solid reiseforsikring og muligheten til gebyrfrie kontantuttak i utlandet.

    Med en rente som er konkurransedyktig sammenlignet med mange andre kort er dette et godt valg også for deg som av og til delbetaler saldoen.

    Kortet passer spesielt godt for reiseglade nordmenn og for deg som ønsker et fleksibelt kredittkort til både hverdag og ferie.

    Bank Norwegian har dessuten høstet anerkjennelse internasjonalt og ble kåret til Europas beste lojalitetskredittkort på Freddie Awards 2025. Kortet stakk også av med seieren i vår test av kundeservice der både chatbot, e-post og telefon ga raske og grundige svar. Dette gjør at vi vurderer Bank Norwegian som et trygt og fordelaktig valg for de aller fleste.

    Eff. rente 24,40 %, 15 000 kr o/12 mnd. Kostnad 1 849 kr. Totalt 16 849 kr.
  • Kortio anbefaler – beste allround kredittkort
    Sammenlign kort
    TF Bank Mastercard TF Bank Mastercard
    RatingRatingRatingRatingRating
    Søk nå Annonselenke
    Kortios anbefaling Hos Kortio har vi kåret TF Bank Mastercard til årets beste allround kredittkort, fordi kortet kombinerer lave gebyrer med gode forsikringer og brede fordeler.
    Årsgebyr
    0 kr
    Maks kreditt 200 000 kr
    Effektiv rente 26,69 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      200 000 kr
    • Rente
      22,65 %
    • Effektiv rente
      26,69 %
    • Rentefrihet
      43 dager
    • Korttype
    • Uttaksgebyr
      0 %
    • Valutapåslag i utlandet
      1,75 %
    • Fakturagebyr
      0 kr
    • Purregebyr
      38 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      0 kr
    • Minstebeløp
      3,52 % (min 300 kr)
    • Gratis tilleggskort
      Nei
    • Krav
    • Minst 18 gammel
    • Ansatt
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Ingen gebyrer
    • Rabatter i over 200 butikker
    • Omfattende reiseforsikring
    • Ulemper
    • Rabatter gjelder kun utvalgte butikker
    • Savner cashback på alle kortkjøp
    Hva vi synes om kortet
    Bengt

    Bengt S. oppsummerer

    TF Bank Mastercard passer spesielt godt for deg som vil ha maksimal trygghet uten å betale for det, siden både reiseforsikringen og ID-tyveribeskyttelsen er inkludert helt gratis.

    Det vi liker best er kombinasjonen av null årsavgift og de gebyrfrie kontantuttakene i utlandet. Dette gjør kortet til en vinner for den økonomisk bevisste som ønsker å unngå smågebyrer på ferie. Samtidig gir Dealpass-programmet deg tilgang til gode rabatter på alt fra hotell til middager, noe som gjør det like nyttig her hjemme som på reise.

    For deg som vil ha det enkelt, fleksibelt og helt uten faste kostnader, er dette kortet rett og slett et av de smarteste valgene du kan ta for din daglige økonomi takket være moderne funksjoner som kontaktløs betaling og bred aksept.

    Eff. rente 26,69 %, 25 000 kr o/12 mnd. Kostnad 3 337 kr. Totalt 28 337 kr.
  • Lav rente
    Sammenlign kort
    re:member gold re:member gold
    RatingRatingRatingRating Rating
    Søk nå Annonselenke
    Billig kredittkort med lav rente re:member gold er et kredittkort med lav rente. Selv om kortet ikke har fordelsprogram eller bonusordninger, kan det være et langt mer lønnsomt valg enn mange andre kredittkort dersom du har en rentebærende saldo.
    Årsgebyr
    0 kr
    Maks kreditt 150 000 kr
    Effektiv rente 20,15 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      150 000 kr
    • Rente
      18,50 %
    • Effektiv rente
      20,15 %
    • Rentefrihet
      45 dager
    • Korttype
    • Uttaksgebyr
      0 %
    • Valutapåslag i utlandet
      2,00 %
    • Fakturagebyr
      10 kr (0 kr e-faktura)
    • Purregebyr
      38 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      125 kr
    • Minstebeløp
      1,60 % (min 150 kr)
    • Gratis tilleggskort
      Ja
    • Krav
    • Minst 18 gammel
    • Månedlig minimumsinntekt 10 000 kr
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Lav rente
    • Gebyrfritt kontantuttak
    • Oversiktlig nettbankløsning
    • Ulemper
    • Reise- og avbestillingsforsikring ikke inkludert
    • Ingen rabatter eller andre fordeler på kortet
    Hva vi synes om kortet
    Bengt

    Bengt S. oppsummerer

    Vi mener re:member gold er et av de beste alternativene for deg som har behov for fleksibilitet. Med en høy kredittgrense på inntil 150 000 kroner og en rente som ligger betydelig under snittet, er det dette et trygt valg dersom du i perioder har behov for å delbetale kjøp.

    Kombinasjonen av en brukervennlig app og full integrasjon med mobilbetaling gjør dette til et praktisk verktøy i hverdagsøkonomien.
    Eff. rente 20,15 %, 15 000 kr o/12 mnd. Kostnad 1 215 kr. Totalt 16 215 kr.
  • Rabatter og fordeler via More Experience
    Sammenlign kort
    Morrow Bank Kredittkort Morrow Bank Kredittkort
    RatingRatingRatingRating Rating
    Søk nå Annonselenke
    Fleksibel betalingsutsettelse ved kjøp Du kan utsette betalingen i 3, 6 eller 9 måneder.
    Årsgebyr
    0 kr
    Maks kreditt 100 000 kr
    Effektiv rente 28,77 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      100 000 kr
    • Rente
      24,90 %
    • Effektiv rente
      28,77 %
    • Rentefrihet
      50 dager
    • Korttype
    • Uttaksgebyr
      0 %
    • Valutapåslag i utlandet
      1,75 %
    • Fakturagebyr
      8 kr (0 kr e-faktura)
    • Purregebyr
      38 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      0 kr
    • Minstebeløp
      2,50 % (min 300 kr)
    • Gratis tilleggskort
      Nei
    • Krav
    • Minst 20 gammel
    • Månedlig minimumsinntekt 4 167 kr
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Gebyrfritt kredittkort
    • Opptil 9 måneders betalingsutsettelse
    • Reise- og avbestillingsforsikring
    • Kjøpsforsikring og ID-tyveribeskyttelse
    • Ulemper
    • 1,75 % i valutapåslag
    • høy effektiv rente
    • Ingen cashback eller bonusopptjening
    Hva vi synes om kortet
    Espen Jacobsen

    Espen J. oppsummerer

    Vi mener at Morrow Bank Mastercard passer best for deg som ønsker et gebyrfritt kredittkort med fleksibilitet og tilgang til rabatter.

    Hvorfor vi liker det: Kortet er gebyrfritt og tilbyr god fleksibilitet gjennom betalingsutsettelse på enkeltkjøp. Forsikringspakken er solid, med reiseforsikring på opptil 90 dager og dekning for leiebil, noe som er bedre enn mange konkurrenter. I tillegg gir More Experience tilgang til rabatter og kampanjer innen flere kategorier.

    Dette må du passe på: Kortet gir ikke cashback eller direkte bonus, noe som reduserer den økonomiske verdien for mange brukere. Fordelene gjennom More Experience krever aktiv bruk og kan variere over tid. Samtidig er den effektive renten høy, noe som gjør kortet dyrt dersom du ikke betaler hele fakturaen ved forfall.

    Eff. rente 28,77 %, 12 000 kr o/12 mnd. Kostnad 1 726 kr. Totalt 13 726 kr.
  • Gode rabatter
    Sammenlign kort
    re:member black re:member Black
    RatingRatingRatingRatingRating
    Søk nå Annonselenke
    Opptil 20 % avslag på varer hos flere enn 200 nettbutikker re:member black kombinerer store sparingsmuligheter med trygghet på reise. Gjennom reward-programmet får du unike rabatter hos over 200 utvalgte nettbutikker, samtidig som du er dekket av en solid reise- og avbestillingsforsikring.
    Årsgebyr
    0 kr
    Maks kreditt 150 000 kr
    Effektiv rente 29,89 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      150 000 kr
    • Rente
      25,22 %
    • Effektiv rente
      29,89 %
    • Rentefrihet
      45 dager
    • Korttype
    • Uttaksgebyr
      1,00 % + 35 kr
    • Valutapåslag i utlandet
      2,00 %
    • Fakturagebyr
      10 kr (0 kr e-faktura)
    • Purregebyr
      38 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      125 kr
    • Minstebeløp
      3,00 % (min 150 kr)
    • Gratis tilleggskort
      Ja
    • Krav
    • Minst 18 gammel
    • Månedlig minimumsinntekt 10 000 kr
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Opptil 20 % avslag hos utvalgte nettbutikker
    • Tilknyttet egen «reward-jeger»
    • Reise- og avbestillingsforsikring
    • Ulemper
    • Høyere rente enn re:member gold
    Hva vi synes om kortet
    Espen Jacobsen

    Espen J. oppsummerer

    re:member black er et av de mest komplette kredittkortene på markedet for deg som er bevisst på medlemsfordeler. Den største styrken ligger i reward-programmet, som gjør det mulig å spare betydelige beløp på netthandel i over 200 butikker.

    Vi gir plusspoeng for den inkluderte reise- og avbestillingsforsikringen, som gir ekstra trygghet for deg som reiser ofte, så lenge du betaler minst 50 % av reisen med kortet. Selv om renten er høyere enn på søsterkortet re:member Gold, spiller dette liten rolle så lenge du betaler hele fakturaen ved forfall.

    Alt i alt er re:member black et godt valg for den strukturerte brukeren som vil maksimere rabatter og fordeler i hverdagen, uten å betale årsavgift.
    Eff. rente 29,89 %, 15 000 kr o/12 mnd. Kostnad 1 695 kr. Totalt 16 695 kr.
  • Rabattkort med lav rente
    Sammenlign kort
    Instabank kredittkort Instabank kredittkort
    RatingRatingRatingRating Rating
    Søk nå Annonselenke
    En av markedets laveste renter Instabank kredittkort er kortet med den lave renten, og dermed best på kjøp du ønsker å nedbetale over lengre tid. Kortet har også faste månedsrabatter i utvalgte kategorier.
    Årsgebyr
    0 kr
    Maks kreditt 100 000 kr
    Effektiv rente 22,85 %
    Kortinfo og krav
    • Kortinfo
    • Årsgebyr
      0 kr
    • Maks kreditt
      100 000 kr
    • Rente
      18,90 %
    • Effektiv rente
      22,85 %
    • Rentefrihet
      0 dager
    • Korttype
    • Uttaksgebyr
      50 kr
    • Valutapåslag i utlandet
      2,00 %
    • Fakturagebyr
      0 kr
    • Purregebyr
      0 kr
    • Forsinkelsesgebyr
      0 kr
    • Overtrekksgebyr
      0 kr
    • Minstebeløp
      0,00 % (min 0 kr)
    • Gratis tilleggskort
      Nei
    • Krav
    • Minst 23 gammel
    • Månedlig minimumsinntekt 20 833 kr
    • Ingen betalingsanmerkninger
    • Mobile betalingsmetoder
    • Google pay
    • Apple pay
    • Samsung pay
    Fordeler & Ulemper
    • Fordeler
    • Lav rente
    • Månedsrabatter og kampanjetilbud
    • Fast rabatt på elbillading og kollektivtransport
    • Ulemper
    • Ingen rentefrie dager
    • Inkluderer ikke reiseforsikring
    Hva vi synes om kortet
    Espen Jacobsen

    Espen J. oppsummerer

    Instabank kredittkort skiller seg ut med en lav nominell rente, men uten rentefri periode. Det betyr at renten begynner å løpe fra kjøpstidspunktet, også ved vanlige varekjøp. Kortet passer derfor best for personer som planlegger å dele opp betalingen over tid og ønsker lavere renteutgifter enn det mange andre kredittkort tilbyr.

    For deg som normalt betaler hele kredittkortregningen ved forfall, finnes det ofte mer fordelaktige alternativer med opptil 40 dagers rentefrihet. Men dersom målet er å holde rentekostnadene så lave som mulig ved delbetaling, er Instabank kredittkort blant de mest interessante alternativene på markedet.

    Eff. rente 22,85 %, 45 000 kr o/12 mnd. Kostnad 5 219 kr. Totalt 50 219 kr.

Beste kredittkort etter behov

Bruk tabellen som en snarvei.

Behov
Vårt valg
Effektiv rente
Årsgebyr
Hvorfor*
Allround
TF Bank Mastercard
26,69 %
0 kr
Ingen gebyrer, reiseforsikring og rabatter i over 200 butikker
Lavest mulig rentekostnad
Himla
19,42 %
0 kr
Ett av få kort med effektiv rente under 20 %
Lav rente med høy ramme
re:member gold
20,15 %
0 kr
Lav rente kombinert med inntil 150 000 kr i kredittramme
Bonus på alt forbruk
Bank Norwegian
24,40
0 kr
Velg selv mellom CashPoints og cashback, uten årsavgift
Reise og trygghet uten avgift
Avida Gebyrfri Gold
23,40 %
0 kr
Reiseforsikring og DealPass-rabatter uten årsgebyr
Dagligvarer
Trumf Kredittkort
27,19 %
0 kr
2 % Trumf-bonus i NorgesGruppens butikker, uten øvre grense
Flybonus
SAS Amex Premium
25,28 %
1 800 kr
15 EuroBonus-poeng per 100 kr, samt reise to for én
Drivstoff og lading
DNB Mastercard
23,78 %
0 kr
Rabatt på bensin, diesel og elbillading

Slik finner du ditt kort i tre steg

1 Betaler du hele fakturaen, eller delbetaler du?

Dette er det eneste spørsmålet som virkelig avgjør hvilke kort som er aktuelle for deg.

Betaler du hele beløpet innen forfall, betaler du ingen renter. Da er renten på kortet nesten uten betydning, og du bør i stedet velge etter forsikringer, bonus, rabatter og gebyrer. Her vinner kort som TF Bank Mastercard og Bank Norwegian, fordi de kombinerer null årsavgift med reelle fordeler.

Delbetaler du – helt eller av og til – blir renten den desidert største kostnaden. Forskjellen mellom 19,42 % og 29,89 % effektiv rente utgjør over 1 500 kroner i året på en saldo på 15 000 kroner. Da bør du se på Himla, re:member gold eller Instabank, og se bort fra bonusprogrammer. Ingen bonusordning i det norske markedet veier opp for ti prosentpoeng høyere rente.

2 Hva bruker du kortet til?

Fordelene er verdt noe bare hvis de treffer forbruket ditt.

  • Reiser du flere ganger i året?
    Se etter reise- og avbestillingsforsikring, lav valutapåslag og gebyrfrie kontantuttak. Kortene med 1,75 % påslag er omtrent én prosent billigere per utenlandskjøp enn kortene med 2,50 %.
  • Handler du mest dagligvarer?
    Trumf og Coop gir bonus i sine egne kjeder. Bonusen er reell, men lav – regn med 1–2 % av det du faktisk handler i den aktuelle kjeden.
  • Kjører du mye bil?
    Drivstoffrabatt oppgis i øre per liter og har ofte et månedlig tak. Regn ut hva taket er verdt for deg før du velger kort på dette grunnlaget.
  • Flyr du med SAS?
    EuroBonus-kortene gir raskest poengopptjening, men har årsavgift. Årsavgiften må tjenes inn i poeng før kortet lønner seg.
3 Hva tåler økonomien din?

Alle norske kredittkort krever kredittvurdering, at du er over 18 år, og at du ikke har betalingsanmerkninger. Inntektskravene varierer betydelig – fra rundt 2 000 kroner i månedsinntekt på ungdomskort til over 80 000 kroner på premiumkort. Søker du et kort du ikke kvalifiserer til, blir søknaden avslått, og avslag kan påvirke senere søknader.

Ett råd som ofte overses: velg en kredittramme du faktisk trenger. Hele den innvilgede rammen registreres som gjeld i Gjeldsregisteret, uavhengig av om du bruker kortet. Skal du søke boliglån, reduserer et ubrukt kort med 150 000 kroner i ramme låneevnen din med 150 000 kroner

Slik tester og vurderer vi kredittkort

Vi rangerer ikke kort etter hvem som betaler oss mest. Vurderingen vår bygger på fem kriterier, vektet slik.

Totalkostnad Totalkostnad (35 %)

effektiv rente, årsgebyr, fakturagebyr, uttaksgebyr og valutapåslag samlet, ikke hvert element isolert.

Faktisk verdi av fordeler Fordeler og forsikringer (25 %)

omfang og faktisk dekning, ikke antall forsikringer listet opp i markedsføringen.

Forsikringsdekning Vilkår og fleksibilitet (20 %)

rentefri periode, minstebeløp, kredittramme og inntektskrav.

Brukervennlighet Brukeropplevelse (10 %)

app, nettbank, mobilbetaling og kundeservice.

Ekspertvurdering Åpenhet (10 %)

hvor tydelig utstederen opplyser om priser og vilkår.

Alle tall kontrolleres mot utstedernes prislister og standardiserte kredittopplysninger (SEKKI), samt Finansportalen. Vi oppdaterer kortdataene løpende og noterer datoen for siste kontroll på hver kortside. Kort vi ikke har rukket å vurdere ferdig, vises uten rating.

Hva koster et kredittkort?

Prisen på et kredittkort er summen av flere gebyrer. De fleste av dem kan du unngå helt.

Kostnad
Typisk nivå i 2026
Slik unngår du den
Effektiv rente
19–30 %
Betal hele fakturaen innen forfal
Årsgebyr
0–9 000 kr
Velg et av de mange gebyrfrie kortene
Fakturagebyr
0–15 kr
Bruk e-faktura eller avtalegiro
Uttaksgebyr
0–4 % + fast beløp
Bruk kortet til betaling, ikke kontantuttak
Valutapåslag
1,75–2,50 %
Velg kort med lavt påslag før utenlandsreiser
Purregebyr
Maks 38 kr per purring
Betal i tide, eller sett opp varsel
Overtrekksgebyr
0–125 kr
Hold deg innenfor kredittrammen

Krav for å få kredittkort

Bankene stiller egne krav, men noen rammer er felles og følger av regelverket.

Utlånsforskriften setter tak for hvor mye gjeld du kan ha. Etter § 6 skal et finansforetak ikke yte lån dersom kundens samlede gjeld overstiger fem ganger årsinntekt. Forskriften gjør likevel unntak i § 3: den gjelder ikke ved innvilgelse av kredittkort dersom kundens samlede kredittkortrammer ikke vil overstige 30 000 kroner.

Det har en praktisk konsekvens mange ikke er klar over. Søker du om et kort med 30 000 kroner i ramme eller lavere, er banken ikke pålagt å bruke forskriftens krav om gjeldsgrad og om at du skal tåle en renteøkning på tre prosentpoeng. Søker du om 100 000 kroner, behandles søknaden i praksis som en lånesøknad på samme beløp. Har du lav eller variabel inntekt, er terskelen altså betydelig lavere for et kort med moderat ramme.

Banken gjennomfører kredittsjekk uansett, slik finansavtaleloven krever, og kontrollerer Gjeldsregisteret for eksisterende kreditter. Med betalingsanmerkning får du normalt avslag uavhengig av kredittramme.

Kredittkort eller debetkort?

Et debetkort trekker penger direkte fra kontoen din. Et kredittkort gir deg en kredittramme du bruker av og betaler tilbake senere.

Det som gjør kredittkortet verdt å ha, er ikke kreditten i seg selv, men rettighetene som følger med: reise- og avbestillingsforsikring, kjøpsforsikring, og et sterkere vern dersom en selger ikke leverer eller går konkurs. Du får også en bufferperiode mot svindel, siden pengene ikke er trukket fra kontoen din.

Ulempen er at kredittkortet gjør det lettere å bruke penger du ikke har. Betaler du bare minstebeløpet hver måned, kan et kjøp på 15 000 kroner ende med å koste flere tusen kroner ekstra i renter.

Slik unngår du de dyreste feilene

  • Betal aldri bare minstebeløpet
    Minstebeløpet ligger typisk på 2,5–3,5 % av saldoen. Betaler du bare det, tar nedbetalingen mange år, og renten dominerer.
  • Ta ikke ut kontanter
    Uttaksgebyr pluss renter fra dag én gjør kontantuttak til den dyreste måten å bruke kortet på.
  • Ikke velg høyere kredittramme enn du trenger
    Rammen påvirker låneevnen din i Gjeldsregisteret.
  • Sjekk valutapåslaget før reisen
    Forskjellen mellom 1,75 % og 2,50 % blir merkbar på en ferie.
  • Si nei til DCC i utlandet
    Velger du å betale i norske kroner i en utenlandsk terminal, betaler du ofte en dårligere kurs enn kortutstederens.

Endringer i kredittkortmarkedet i 2026

Markedet har endret seg merkbart i år, og det påvirker hvilke kort som lønner seg.
  • SAS EuroBonus-kortene ble dyrere 1. september 2026. Årsavgiften på SAS EuroBonus World Mastercard gikk fra 294 til 588 kroner, og Premium-versjonen fra 2 335 til 3 348 kroner.
  • American Express øker prisene 1. november 2026. SAS Amex Classic får en årsavgift på 360 kroner, Platinum går fra 650 til 750 kroner per måned, og Platinum Points Plus fra 750 til 850 kroner per måned.
  • Morrow Bank avsluttet bonus- og cashbackprogrammet 1. mai 2026. Kortet gir fortsatt betalingsutsettelse og forsikringer, men ikke lenger opptjening.
  • Bank Norwegian endret reiseforsikringsvilkårene 1. august 2026. Kravet til betaling med kortet er hevet til 75 % av transport og innkvartering, og det er innført en egenandel på 2 000 kroner per skadetilfelle.
  • Purregebyret økte til 38 kroner fra 1. januar 2026, som følge av at inkassosatsen ble satt til 750 kroner.

De siste spørsmålene fra våre besøkende

  • Lurer på å kvitte meg med Avida (gamle Santander kredittkort) Lite fordeler der bortsett fra gebyrfritt. Har Trumf og Coop kredittkort jeg vil beholde. Storhandel ved gode tilbud eller på trippeltrumf. Jeg er ufør og flyr/reiser sjelden. Kun til Strømstad for å handle. Hvilket kredittkort kan erstatte Avida sitt? Dog lang rentefri betalingsutsettelse hos Avida da.

    Svaret av Claudia A. Claudia A.

    For deg som handler jevnlig i Strømstad og samtidig ønsker fleksibel og rimelig betalingsutsettelse, er Nordbykortet et svært godt alternativ.

    Nordbykortet er spesielt godt tilpasset grensehandel og gir fordeler som faktisk brukes i praksis, i motsetning til mange generelle bonus- og reisekort.

    Kortet gir deg flere valgmuligheter for nedbetaling. Du kan enten betale hele beløpet med én gang, velge 6 måneders rentefri betalingsutsettelse, eller dele opp betalingen i 10 eller 20 avdrag. Ved 6 måneders rentefri utsettelse betaler du ingen renter, kun et etableringsgebyr på 99 kroner og et månedlig administrasjonsgebyr på 49 kroner. Dette tilsvarer en effektiv rente på rundt 4,92 % ved et eksempelbeløp på 15 000 kroner, noe som regnes som svært rimelig kreditt.

    Velger du delbetaling, er 10 avdrag et fornuftig alternativ med nominell rente på 11,9 % og kun administrasjonsgebyr. Delbetaling over 20 avdrag har høyere rente og bør i større grad unngås. Holder du deg innenfor 10 delbetalinger, er Nordbykortet fortsatt en relativt rimelig løsning.

    En annen stor fordel er bonusordningen. Nordbykortet gir 1 % bonus på alle varekjøp, uansett hvor i verden du handler. Bonuspoengene kan tas ut som gavekort som brukes på Nordbysenteret. I tillegg får du et gavekort på 100 kroner i velkomstgave.

  • Jeg har fått Amex Elite nå og tanken er å handle for kr 150 000 gjennom året med kortet. Er det da slik at hvis jeg bestiller og betaler for en reise til meg etter å ha mottatt companion ticket, så kan jeg ta med meg en passasjer gratis på samme betingelser som den billetten jeg kjøper?

    Svaret av Claudia A. Claudia A.

    Ja, med Companion Ticket‑fordelen kan du ta med en annen reisende og betale poeng for kun én billett når du bestiller bonusreise gjennom SAS EuroBonus. Dette forutsetter dog noen viktige ting:

    1. Du må ha opptjent en Companion Ticket
    2. Companion Ticket kan kun brukes på bonusreiser - det vil si du bestiller med EuroBonus-poeng (ikke vanlige betalte billetter).
    3. Du bestiller bonusreisen via SAS EuroBonus-systemet (på nett eller telefon) og aktiverer Companion Ticket i bookingprosessen.

    Når den er aktivert:

    Du betaler poeng for én billett og får den andre personen med gratis i forhold til poengbruk, men du må fortsatt betale skatter og avgifter for begge.

    Du kan ikke bruke denne fordelen på vanlige kommersielle billetter du betaler med kortet, det må være en bonusreise med EuroBonus-poeng.

    Les mer om Companion Ticket her.

  • Hva vil dere anbefale av kredittkort? Amex Gold, Amex Platinum eller SAS Amex Elite? Hva slags bruksmønster og inntekt bør jeg ha for at årsgebyret skal gå opp? Reiser rundt 1 - 4 ganger i året og har tenkt til å bruke dette som min hverdagskortet. Har et forbruk på rundt 100 - 150k på kredittkortet i dag.

    Svaret av Claudia A. Claudia A.
    • Hvis du reiser mest med SAS: Ta SAS Amex Elite, sørg for å bruke kortet til 150k og få Companion Ticket. Den alene kan gi 20 000 - 60 000 kr verdi i business class-billetter.
    • Hvis du vil ha luksus og mange fordeler: Da er Amex Platinum for deg, men med 1 - 4 reiser i året er det vanskelig å utnytte fullt ut.
    • Hvis du vil ha lavere årsgebyr og fleksible poeng: Velg Amex Gold.
  • Har Amex virtuelle kort? Er det gratis og kan de legges i Google Wallet?

    Svaret av Claudia A. Claudia A.

    Ja, Amex tilbyr muligheten for virtuelle kort som kan brukes i mobilbetaling. Når du får et nytt Amex-kort, kan du ofte legge det til i en digital lommebok før du mottar det fysiske kortet, og det koster ikke noe ekstra å bruke den virtuelle versjonen av kortet.

    Amex-kort kan ikke legges til Google Wallet. Dette skyldes at American Express kun støtter Apple Pay i Norge. Har du Android, er det dessverre ingen måte å bruke Amex kontaktløst per i dag.

Still ditt spørsmål

Spørsmål og svar

Hva er Norges beste kredittkort i 2026?
Hvilket kredittkort har lavest rente?
Hvor mange kredittkort bør man ha?
Blir kredittkortet dyrere hvis jeg bare bruker det litt?
Kan jeg få kredittkort med lav inntekt?
Hvor lang rentefri periode får jeg?
Hva skjer hvis jeg ikke betaler i tid?

Hvorfor Kortio?

Her er noen grunner til hvorfor du bør bruke Kortio når du skal sammenligne kredittkort.

Over 100 anmeldelser av kort
  • Upartiske anmeldelser
  • Detaljert kortdata
  • Kredittkort, debetkort og bankkort
Erfaring og kompetanse
  • 10 års erfaring
  • Bred kompetanse innen kredittkort og lån
  • Hjulpet tusenvis av nordmenn med å finne riktig kredittkort
Kredittkorttilbud
  • Søk om kredittkort direkte fra vår nettside
  • Det er trygt å bruke vår tjeneste
  • Få svar i løpet av minutter
Spør ekspertene
  • Still dine egne spørsmål
  • Få personlig tilbakemelding fra våre eksperter
  • Se alle spørsmål og svar
Vår kredittkortblogg
  • Siste nytt fra kredittkort-verdenen
  • Smarte kredittkorttips
  • Grundige guider
Sammenligning av kredittkort
  • Spesialtilpasset og anvendelig sammenligning av kredittkort
  • Sammenlign de kortene som er interessante for deg
  • Tydelig oversikt over all kortdata
Objektivt anmeldte kredittkort
+100
Års erfaring
+10
Antall land vi er i
2

Vi samarbeider blant annet med:

TF Bank TF Bank
Bank Norwegian Bank Norwegian
re:member re:member
Morrow Bank Morrow Bank
Instabank Instabank

Våre undersøkelser

Vi i Kortio har gjennomført flere undersøkelser der vi, basert på informasjon og statistikk fra brukere, streber etter å få en dypere forståelse av hvordan kortbrukere tenker, handler og tar beslutninger når det gjelder kredittkort og relaterte tjenester.

Se alle undersøkelsene våre her.

Kontakt oss

Har du spørsmål om Kortio eller kredittkort? Skriv til oss direkte, så hjelper vi deg. Du kan også kontakte oss via e-post eller post.

Bengt

Bengt har allsidig erfaring som gjør ham til en god match for Kortio. Han har både erfaring fra finansnæringen og media. En av de første jobbene hans var i en bank. Han har også lang erfaring med å produsere innhold om privatøkonomi.

Sist oppdatert: 2026-09-21 Read this page in English
Claudia A.
Anmeldt av Claudia A.