Espen J. oppsummerer
Avida Gebyrfri Gold er et solid allround-kort for deg som ønsker et enkelt kort uten årsavgift. Samtidig merkes savnet av cashback og bonusprogrammer, som tidligere var viktige fordeler hos Santander.
Et gratis kredittkort er et kort uten årsavgift. Det koster ingenting å skaffe, og ingenting å ha liggende i lommeboken. Betaler du hele fakturaen ved forfall og lar være å ta ut kontanter, bruker du kortet helt uten kostnader. De fleste norske kredittkort er i dag gratis å eie. Forskjellen mellom kortene ligger derfor ikke i årsavgiften, men i gebyrene som påløper når du faktisk bruker kortet – uttaksgebyr, valutapåslag, fakturagebyr og ikke minst renten hvis du delbetaler.



Espen J. oppsummerer
Avida Gebyrfri Gold er et solid allround-kort for deg som ønsker et enkelt kort uten årsavgift. Samtidig merkes savnet av cashback og bonusprogrammer, som tidligere var viktige fordeler hos Santander.

Bengt S. oppsummerer
Bank Norwegian kredittkort er et av de mest populære kortene i Norge og det er ikke uten grunn. Kortet har ingen årsavgift og du kan selv velge om du vil tjene CashPoints til flyreiser eller få cashback på alle kjøp. I tillegg får du en solid reiseforsikring og muligheten til gebyrfrie kontantuttak i utlandet.
Med en rente som er konkurransedyktig sammenlignet med mange andre kort er dette et godt valg også for deg som av og til delbetaler saldoen.
Kortet passer spesielt godt for reiseglade nordmenn og for deg som ønsker et fleksibelt kredittkort til både hverdag og ferie.
Bank Norwegian har dessuten høstet anerkjennelse internasjonalt og ble kåret til Europas beste lojalitetskredittkort på Freddie Awards 2025. Kortet stakk også av med seieren i vår test av kundeservice der både chatbot, e-post og telefon ga raske og grundige svar. Dette gjør at vi vurderer Bank Norwegian som et trygt og fordelaktig valg for de aller fleste.

Bengt S. oppsummerer
TF Bank Mastercard passer spesielt godt for deg som vil ha maksimal trygghet uten å betale for det, siden både reiseforsikringen og ID-tyveribeskyttelsen er inkludert helt gratis.
Det vi liker best er kombinasjonen av null årsavgift og de gebyrfrie kontantuttakene i utlandet. Dette gjør kortet til en vinner for den økonomisk bevisste som ønsker å unngå smågebyrer på ferie. Samtidig gir Dealpass-programmet deg tilgang til gode rabatter på alt fra hotell til middager, noe som gjør det like nyttig her hjemme som på reise.
For deg som vil ha det enkelt, fleksibelt og helt uten faste kostnader, er dette kortet rett og slett et av de smarteste valgene du kan ta for din daglige økonomi takket være moderne funksjoner som kontaktløs betaling og bred aksept.

Bengt S. oppsummerer
Vi mener re:member gold er et av de mest fornuftige valgene for deg som trenger fleksibilitet i økonomien. Med inntil 150 000 kr i kredittgrense og en rente som ligger godt under mange konkurrerende kort, er dette et trygt valg dersom du i perioder har behov for å delbetale større kjøp. Kombinasjonen av en brukervennlig app, eFaktura og støtte for Apple Pay og Google Pay gjør kortet enkelt å bruke i hverdagen.
Espen J. oppsummerer
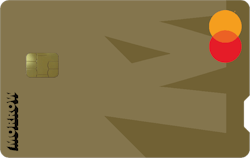
Vi mener at Morrow Bank Mastercard passer best for deg som ønsker et gebyrfritt kredittkort med fleksibilitet og tilgang til rabatter.
Hvorfor vi liker det: Kortet er gebyrfritt og tilbyr god fleksibilitet gjennom betalingsutsettelse på enkeltkjøp. Forsikringspakken er solid, med reiseforsikring på opptil 90 dager og dekning for leiebil, noe som er bedre enn mange konkurrenter. I tillegg gir More Experience tilgang til rabatter og kampanjer innen flere kategorier.
Dette må du passe på: Kortet gir ikke cashback eller direkte bonus, noe som reduserer den økonomiske verdien for mange brukere. Fordelene gjennom More Experience krever aktiv bruk og kan variere over tid. Samtidig er den effektive renten høy, noe som gjør kortet dyrt dersom du ikke betaler hele fakturaen ved forfall.

Espen J. oppsummerer
re:member black er et av de mest komplette kredittkortene på markedet for deg som er bevisst på medlemsfordeler. Den største styrken ligger i reward-programmet, som gjør det mulig å spare betydelige beløp på netthandel i over 200 butikker.
Vi gir plusspoeng for den inkluderte reise- og avbestillingsforsikringen, som gir ekstra trygghet for deg som reiser ofte, så lenge du betaler minst 50 % av reisen med kortet. Selv om renten er høyere enn på søsterkortet re:member Gold, spiller dette liten rolle så lenge du betaler hele fakturaen ved forfall.
Alt i alt er re:member black et godt valg for den strukturerte brukeren som vil maksimere rabatter og fordeler i hverdagen, uten å betale årsavgift.
Espen J. oppsummerer
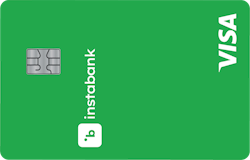
Instabank kredittkort er bygget rundt ett tydelig bytte: lav rente mot ingen rentefrihet. Det gjør kortet til et godt verktøy hvis du planlegger å betale ned et større kjøp over tid, men et dårlig valg hvis du vanligvis betaler hele regningen ved forfall. Da betaler du renter du ville sluppet med de fleste andre kredittkort.
Vær også oppmerksom på termingebyret på 40 kr per faktura så lenge du har gjeld på kortet. Ved mindre saldoer kan gebyret spise opp mye av rentefordelen, noe regneeksemplene lenger ned viser. Rabattprogrammet er et hyggelig tillegg, men med et tak på 3 000 kr i året bør det ikke være hovedgrunnen til å velge kortet.
Et gratis kredittkort er et kort du ikke betaler noe for å eie. Det er ingen etableringsgebyr, og ingen årlig avgift for å ha kortet.
Det er likevel viktig å skille mellom å eie kortet gratis og å bruke det gratis. Selve eierforholdet er kostnadsfritt, men bruk kan utløse kostnader avhengig av hva du gjør med kortet. Betaler du hele fakturaen ved forfall og unngår kontantuttak, kan du i praksis bruke et gratis kredittkort helt uten kostnader.
I det norske markedet er gratis kredittkort regelen snarere enn unntaket. Kort med årsavgift er som regel premiumkort med loungetilgang, høy poengopptjening eller concierge-tjenester.
Begrepene brukes om hverandre, men de betyr ikke det samme:
Alle gebyrfrie kredittkort er gratis, men ikke alle gratis kredittkort er gebyrfrie. Skal du bruke kortet aktivt – særlig i utlandet – er det gebyrstrukturen, ikke årsavgiften, som avgjør hva kortet faktisk koster deg.
Ingen kort på det norske markedet er helt uten gebyrer. Valutapåslag ved betaling i fremmed valuta har samtlige kort, og renten løper uansett hvis du ikke betaler i tide.
Nei. Et bankkort (debetkort) trekker penger direkte fra brukskontoen din, mens et kredittkort gir deg en kredittramme du betaler tilbake senere. De fleste norske banker tilbyr debetkort uten årsavgift som en del av en vanlig bankpakke.
Forskjellen har praktiske konsekvenser:
Vil du ha begge deler, kan du bruke debetkortet til hverdagskjøp og kredittkortet til reiser, netthandel og større kjøp.
De fleste kredittkort gir mellom 40 og 50 dager rentefri kreditt. Betaler du hele det utestående beløpet innen forfallsdato, påløper det ingen renter. Betaler du bare minimumsbeløpet, begynner renten å løpe – og da kan selv et «gratis» kort bli dyrt.
Kontantuttak i minibank er kostbart med de fleste kredittkort. Vanligvis påløper det både et fast gebyr og en prosentandel av beløpet – og rentene begynner å løpe fra uttaksdagen, ikke fra forfallsdato. Unntaket er blant annet Bank Norwegian, som er ett av svært få norske kredittkort uten uttaksgebyr og som gir rentefrie dager også på kontantuttak.
Mange kortutstedere tar 8–10 kr per måned for papirfaktura. eFaktura er som regel gratis, og over et år utgjør det opp mot 120 kr spart uten å gjøre noe som helst.
Gebyrtype | Typisk sats | Kan unngås? |
Årsavgift | 0 kr | Ja |
Kontantuttak | 35 kr + 1–1,5 % av beløpet | Unngå uttak, eller velg kort uten uttaksgebyr |
Valutapåslag | 1,75–2 % | Nei |
Fakturagebyr (papir) | 8–10 kr/mnd | Velg eFaktura |
Overtrekksgebyr | 0–125 kr | Hold deg under kredittgrensen |
Purregebyr | Inntil 38 kr | Betal i tide |
Rentekostnad | 20–30 % effektiv rente | Betal hele fakturaen ved forfall |
| Årsavgift | Uttaksgebyr | Vekslingsgebyr | Fakturagebyr | Purregebyr | Forsinkelsesgebyr | Overtrekksgebyr | Søk | |
|---|---|---|---|---|---|---|---|---|
 Bank Norwegian kredittkort | 0 kr | 0 kr | 1,75 % | 9 kr (0 kr e-faktura) | 35 kr | 0 kr | 0 kr | |
 TF Bank Mastercard | 0 kr | 0 kr | 1,75 % | 0 kr | 35 kr | 0 kr | 0 kr | |
 re:member black | 0 kr | 35 kr + 1 % | 2 % | 10 kr (0 kr e-faktura) | 35 kr | 0 kr | 125 kr | |
 Morrow Bank Kredittkort | 0 kr | 0 kr | 1,75 % | 8 kr (0 kr e-faktura) | 0 kr | 0 kr | 0 kr | |
 Trumf Kredittkort | 0 kr | 35 kr + 1,50 % | 1,90 % | 10 kr (0 kr e-faktura) | 35 kr | 0 kr | 0 kr | |
 Resurs Gold | 0 kr | 1,95 % (min. 35 kr) | 1,95 % | 0 kr | 0 kr | 0 kr | 0 kr | |
 Ikano Visa | 0 kr | 35 kr + 1 % | 2 % | 10 kr (0 kr e-faktura) | 35 kr | 0 kr | 75 kr |
Det er lett å feste seg ved at kortet er gratis å eie, men effektiv rente er minst like viktig – for mange viktigere.
Effektiv rente inkluderer nominell rente pluss alle gebyrer som inngår i kredittkostnadene. To kort med identisk nominell rente kan derfor ha ulik effektiv rente, fordi gebyrstrukturen er forskjellig. Effektiv rente gir deg det mest ærlige bildet av hva kortet faktisk koster ved delbetaling.
Blant de gebyrfrie kredittkortene i Norge varierer effektiv rente fra rundt 19 % til over 30 %, med et snitt på 23,17 %. Regnestykket blir raskt konkret: på en utestående saldo på 20 000 kroner over et år er forskjellen mellom 20 % og 30 % effektiv rente i størrelsesorden 2 000 kroner. Det er langt mer enn en årsavgift på et premiumkort ville kostet.
Vet du at du av og til nedbetaler saldoen over tid, bør lav rente veie tyngre enn fraværet av årsavgift. Se oversikten vår over kredittkort med lav rente.
Selv uten årsavgift kan et gratis kredittkort gi deg reelle fordeler:
Gratis kredittkort gir mye verdi, men noen fordeler er forbeholdt premiumkort med årsavgift:
For de aller fleste er disse ekstrafordelene ikke verdt en årsavgift på 500–1 500 kroner. Men reiser du mye i jobb og verdsetter komfort på flyplassen, kan et premiumkort lønne seg.
Et gratis kredittkort er sannsynligvis tilstrekkelig for deg som:
Et kort med årsavgift kan lønne seg dersom du reiser svært mye i jobb, har høyt forbruk i kategorier med høy poengopptjening, eller aktivt benytter fordeler som loungetilgang og concierge.
Alle kredittkort krever kredittvurdering, uavhengig av om kortet har årsavgift eller ikke. Det som avgjør om du får kortet er inntekt, samlet gjeld, betalingshistorikk og om du har betalingsanmerkninger – ikke prisen på kortet.
Ett forhold er likevel verdt å kjenne til: utlånsforskriften gjelder ikke ved innvilgelse av kredittkort dersom din samlede kredittkortramme ikke vil overstige 30 000 kroner (utlånsforskriften § 3). Det betyr at forskriftens spesifikke krav til betjeningsevne og gjeldsgrad – blant annet grensen på fem ganger årsinntekt – ikke slår inn for søkere som holder seg under denne terskelen.
Banken må uansett foreta en forsvarlig kredittvurdering etter finansavtaleloven, og kan avslå søknaden. Men søker du et gratis kredittkort med moderat kredittgrense, og ikke har andre kredittkort fra før, vurderes du etter et enklere regelverk enn ved søknad om høyere rammer.
Et kredittkort uten årsavgift er ikke gratis for banken å tilby. Inntektene kommer fra andre kilder:
Det er med andre ord i bankens interesse at du bruker kortet aktivt. Det er også grunnen til at gratis kredittkort nesten alltid inkluderer fordeler som cashback, rabatter og forsikringer – det stimulerer til mer bruk.

Espen er en av dem som skriver om kredittkort for Kortio med stor faglig interesse. Som utdannet jurist og med erfaring som økonomisk rådgiver, har han solid kompetanse på vilkår, forsikringsdekning og finansielle produkter.
