Rentefri periode: Du får 30 dager, ikke 45
«Inntil 45 dagers rentefri kreditt» er den vanligste formuleringen i norsk kredittkortmarkedsføring. Ordet «inntil» gjør hele forskjellen: tallet gjelder bare hvis du handler på én bestemt dag i måneden. Denne rapporten viser hva du faktisk får. Vi har regnet ut den rentefrie perioden for hver enkelt dag i året, for samtlige 48 norske kredittkort som tilbyr rentefri kreditt.

Nøkkeltall
- Median annonsert rentefri periode i det norske markedet er 45 dager. Den faktiske gjennomsnittsperioden er 29,7 dager.
- Den faktiske perioden utgjør 66 prosent av den annonserte – altså rundt to tredjedeler.
- 36 av 48 kort annonserer nøyaktig 45 dager. For disse varierer den faktiske perioden mellom 15 og 45 dager, avhengig av kjøpsdato.
- Eurocard Gold annonserer 30 dager. Handler du siste dag i faktureringsperioden, får du null rentefrie dager.
- Resurs Gold har markedets beste faktiske periode med 44,7 dager i snitt, fulgt av fem kort på 34,7 dager
Slik beregnes den rentefrie perioden
Den rentefrie perioden er ikke en fast periode som starter når du handler. Den er antallet dager fra kjøpet til forfallsdatoen på den fakturaen kjøpet havner på.
Utstederne forklarer dette selv. SpareBank 1 skriver at fakturaen typisk lages 1. oktober, gjelder kortbruken i september, og forfaller 15. oktober. Handler du 1. september, får du 45 rentefrie dager. Handler du 30. september, får du 15 dager – for begge kjøpene havner på samme faktura med samme forfallsdato.
SpareBank 1 oppsummerer det selv slik: kortet gir inntil 45 dagers rentefri betalingsutsettelse, og minimum 15 dager.
TF Bank beskriver samme mekanikk med sitt eget faste forfallsdato den 12. hver måned: et kjøp 1. januar gir 43 dager, mens et kjøp rett før fakturaen lages gir bare 12 dager. TF Bank presiserer også at de 43 dagene forutsetter en måned med 31 dager.
Det annonserte tallet består altså av to deler:
Annonsert periode = faktureringsperioden (én måned) + forfallsdagene
For et kort som annonserer 45 dager betyr det 15 forfallsdager. For et kort som annonserer 50 dager, 20 forfallsdager. Det annonserte tallet oppnås kun for kjøp gjort på den første dagen i faktureringsperioden.
Hva du faktisk får
Mål | Annonsert | Faktisk snitt | Faktisk spenn |
Median i markedet | 45 dager | 29,7 dager | 15–45 dager |
Gjennomsnitt i markedet | 45,1 dager | 29,8 dager | 0–60 dager |
Annonsert | Antall kort | Faktisk snitt | Faktisk spenn | Andel av annonsert |
30 dager | 1 | 14,7 dager | 0–30 dager | 49 % |
40 dager | 4 | 24,7 dager | 10–40 dager | 62 % |
43 dager | 1 | 26,7 dager | 12–43 dager | 62 % |
45 dager | 36 | 29,7 dager | 15–45 dager | 66 % |
50 dager | 5 | 34,7 dager | 20–50 dager | 69 % |
60 dager | 1 | 44,7 dager | 30–60 dager | 75 % |
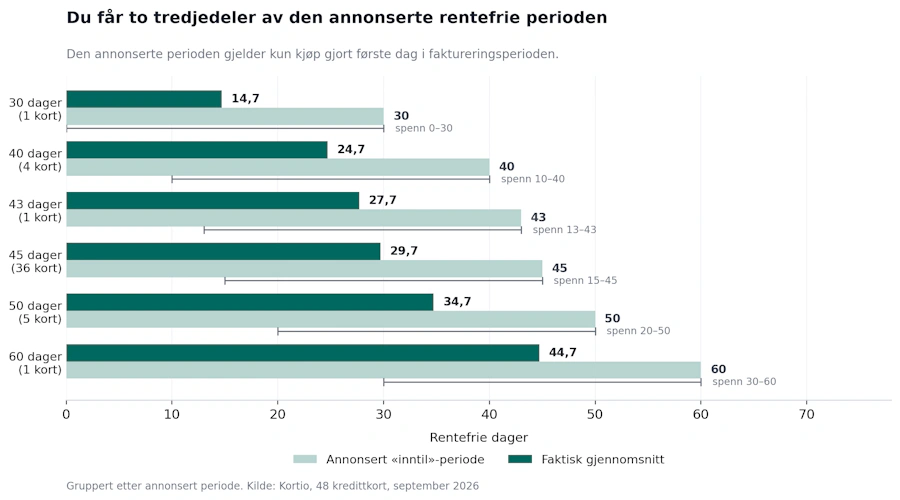
Kortene rangert etter faktisk periode
Kort | Annonsert | Faktisk snitt | Minimum |
60 | 44,7 | 30 | |
50 | 34,7 | 20 | |
50 | 34,7 | 20 | |
50 | 34,7 | 20 | |
50 | 34,7 | 20 | |
50 | 34,7 | 20 | |
36 kort med 45 annonserte dager | 45 | 29,7 | 15 |
43 | 26,7 | 12 | |
40 | 24,7 | 10 | |
40 | 24,7 | 10 | |
40 | 24,7 | 10 | |
40 | 24,7 | 10 | |
30 | 14,7 | 0 |
Når på måneden du handler avgjør
Annonsert periode | Andel av året som gir under 20 rentefrie dager |
30 dager | 66 % |
40 dager | 33 % |
43 dager | 26 % |
45 dager | 16 % |
50 dager | 0 % |
60 dager | 0 % |
Dette viser tallene
- Du får to tredjedeler av det som annonseres - Median annonsert periode er 45 dager, median faktisk periode 29,7 dager.
- Ordet «inntil» bærer hele forskjellen - Det annonserte tallet gjelder kun kjøp gjort på den første dagen i faktureringsperioden.
- Kjøpsdatoen betyr mer enn kortvalget - På samme kort varierer perioden med 30 dager avhengig av når i måneden du handler. Forskjellen mellom et 45-dagerskort og et 50-dagerskort er bare fem dager.
- Ett kort kan gi null dager - Eurocard Gold annonserer 30 dager, som betyr ingen forfallsdager i det hele tatt.
Metodikk og kilder
Undersøkelsen omfatter de 48 av 50 norske kredittkort som per september 2026 tilbyr rentefri kreditt på varekjøp. Instabank Visa er utelatt fordi kortet ikke har rentefri periode. SEB Selected er utelatt fordi utstederen oppgir forfallsdager (20) og ikke total rentefri periode, slik at tallet ikke er sammenlignbart med de øvrige.
- Om beregningen: For hvert kort har vi beregnet den rentefrie perioden for kjøp gjort på hver enkelt dag i 2026, etter formelen (dager gjenstående i faktureringsperioden) + (forfallsdager), og tatt gjennomsnittet over alle 365 dager. Faktiske månedslengder er brukt, inkludert februar med 28 dager.
Om forutsetningene: Beregningen bygger på at faktureringsperioden er en kalendermåned, og at forfallsdagene utgjør differansen mellom den annonserte perioden og en normalmåned. Mekanikken er bekreftet direkte hos to utstedere: SpareBank 1 oppgir 15 forfallsdager og forfallsdato den 15., og oppgir selv at kortet gir minimum 15 og inntil 45 dager. TF Bank oppgir fast forfallsdato den 12. og presiserer at de annonserte 43 dagene forutsetter en måned med 31 dager, slik at forfallsdagene er 12.
For TF Bank er forfallsdagene derfor satt til 12. For de øvrige kortene er forfallsdagene utledet som annonsert periode minus 30 dager, siden utstedernes eksempler gjennomgående bruker en 30-dagers måned. Utstederne teller også endepunktene ulikt – noen inkluderer både kjøpsdag og forfallsdag, andre ikke – slik at hvert enkelt tall har en usikkerhet på omtrent én dag. Enkelte utstedere kan dessuten ha faktureringsperioder som ikke følger kalendermåneden. Tallene er derfor en modellering av hvordan den rentefrie perioden fungerer, ikke en måling av hvert enkelt korts faktiske fakturarutine. Sjekk din egen faktura for de faktiske datoene.
Om kilder til de annonserte periodene: De annonserte periodene er hentet fra kortutstedernes egne produktsider og prislister, innhentet september 2026.
Flere utstedere presiserer selv at det annonserte tallet er et maksimum. Sparebanken Norge, Resurs Bank og Circle K oppgir alle at perioden varierer med kjøpsdato.
Innholdet er informasjon om markedsvilkår og utgjør ikke finansiell rådgivning. Vilkår endres løpende – sjekk alltid gjeldende vilkår hos utsteder.

Mathilda er kredittkortekspert med flere års erfaring fra det nordiske og europeiske kredittkortmarkedet. Hun har bakgrunn innen digital forretningsutvikling og jobber med analyse og innhold om kredittkort hos Kortio.

- Kortutstedernes egne produktsider og prislister, innhentet september 2026
- https://www.sparebank1.no/nb/bank/privat/kundeserv
- https://tfbank.no/hjelp/kredittkort/hva-betyr-innt
- https://tfbank.no/tf-bank-blogg/forsta-rentefri-pe